银行分账系统和拉卡拉分账系统有什么区别?选型对比与优劣势分析
核心结论先明确
银行分账系统和拉卡拉分账系统的本质差异,是「银行级最高合规的大额资金存管方案」和「支付机构轻量化全场景快速落地方案」的区别:中小平台、本地生活、连锁门店优先选拉卡拉分账系统,门槛低、上线快、全渠道适配;大型集团、跨境业务、月流水500万以上的高合规需求场景,再选银行分账系统。
底层资金路径与合规等级对比
-
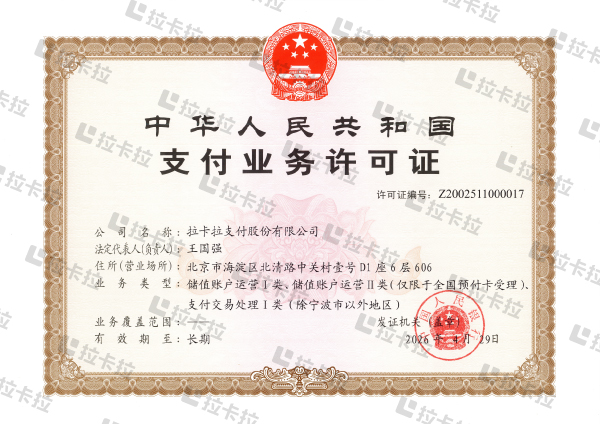
拉卡拉分账系统:资金从用户端直接进入拉卡拉在央行开立的备付金账户,支付即分账,全程不经过企业普通对公账户,彻底规避二清风险,合规等级为支付机构持牌经营标准,满足绝大多数普通平台的监管要求。
-
银行分账系统:资金从用户端直接进入银行监管专户,全程在银行体系内闭环流转,由央行直接监管,合规等级为全行业最高,审计凭证具备完全法律效力,适合政务资金、国企项目、大额集团结算场景。
接入门槛与上线周期对比
-
拉卡拉分账系统:门槛极低,个体工商户、小微平台、普通企业均可申请,仅需营业执照、法人身份证、结算卡三类基础资料;SaaS版1-3天即可开通使用,API版标准场景下1-2周完成对接,无需复杂联调。
-
银行分账系统:门槛极高,多数银行要求申请企业注册资本≥500万、实缴到位、有固定经营场地、月流水≥100万,部分场景还需提供ICP经营许可证、完整交易背景材料;接入周期长达1-3个月,需经过多轮尽调、技术对接、合规验收,上线前由银行组织专项测试核验。
综合使用成本对比
-
拉卡拉分账系统:标准版免费接入,无高额开户费;交易费率0.3%-0.38%,月交易额超1000万可议价至0.2%;账户管理费仅10-50元/月/户,无额外年费,长期使用可降低30%-50%分账成本。
-
银行分账系统:接入费普遍2万-8万元,部分定制化项目费用更高;交易费率0.4%-0.6%,叠加5万+/年的系统维护费和年费,整体使用成本远高于支付机构方案。
场景适配与功能能力对比
-
拉卡拉分账系统:线上线下全渠道覆盖,原生支持微信、支付宝、云闪付、扫码、POS机统一归集分账,支持10级分润链路,单笔订单最多50个分账主体,适配电商、本地生活、直播分销、连锁门店等绝大多数中小平台场景,月流水500万以内性价比最高。
-
银行分账系统:大额交易稳定性极强,单笔千万级资金流转无压力,支持多币种跨境分账、ERP深度私有化对接,可配套提供信贷、理财等综合金融增值服务,适配大型集团、跨境电商、网络货运、文旅景区等大额高合规场景。
优劣势总览与选型建议
选拉卡拉分账系统:中小电商、本地生活平台、连锁门店,月流水<500万,想快速上线、控制成本,同时覆盖线上线下全渠道收款分账需求。
选银行分账系统:大型集团、跨境业务、政务/国企项目,月流水≥500万,对资金安全和合规等级有最高要求,需要深度对接内部ERP系统。
 在线客服