拉卡拉分账系统到底正规吗?二清风险究竟要怎么去规避?
2026-11-11
拉卡拉分账系统到底正规吗?二清风险究竟要怎么去规避?
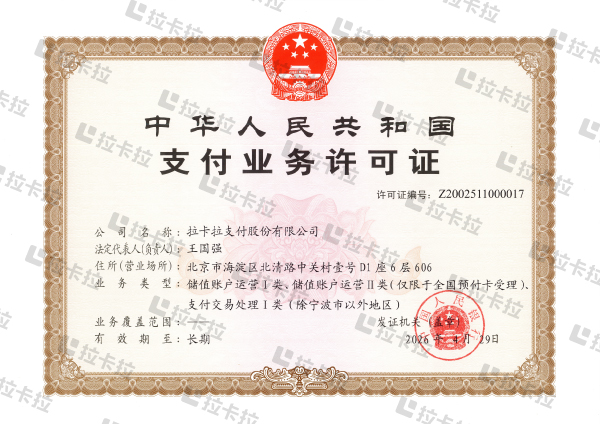
一、拉卡拉分账系统(分账通 / 钱账通)的正规性:持牌一清框架下的官方产品 拉卡拉分账通是拉卡拉支付官方推出的企业级资金清分产品,整体处于央行监管的合规框架内,并非违规二清工具,其合规性核心依托三重刚性保障。 第一是主体资质合规,持央行支付牌照。拉卡拉支付是国内首批获得央行《支付业务许可证》的持牌机构(许可证编号:Z2002511000017),业务范围覆盖全国性银行卡收单,全程受央行监管约束,客户交易资金 100% 执行央行备付金集中存管制度,具备合法的资金清算资质,属于监管认可的一清收单机构。分账通作为其官方推出的资金管理工具,已在监管框架内完成产品备案,服务平台类客户超百家,是经过市场验证的合规产品深圳证券交...。
第二是资金链路合规,无平台资金池。这是区分合规分账与违规二清的核心标志。拉卡拉分账模式下,用户支付的资金直接进入央行备付金集中存管账户,全程不经过平台企业的自有对公账户,分账动作由拉卡拉系统在备付金账户内完成,拆分后的资金直接划转至各分账接收方的结算账户,平台无法截留、挪用沉淀资金,也无法自主支配资金流向,完全符合备付金监管要求,不存在形成资金池的违规空间。
第三是业务流程合规,全链路实名制。所有接入分账的平台主体、分账接收方均需完成完整的实名资质审核,企业主体核验工商信息,个人接收方核验身份与结算账户,所有交易与分账记录全程可追溯、可审计,符合支付行业反洗钱、实名制的监管要求。
需要明确的是:产品本身合规不代表任意使用都合规,若企业利用分账功能开展虚假交易、套现、洗钱等违规业务,依然会触发监管处罚,拉卡拉也会按规则关停对应权限拉卡拉。
二、监管层面的 “二清” 界定标准:三个核心判定要素 很多企业容易混淆 “合规分账” 与 “违规二清” 的边界,根据央行《关于进一步加强无证经营支付业务整治工作的通知》(银办发〔2017〕217 号)的官方定义,同时满足以下三个要素即属于违规二清,是监管整治的核心对象:
对照标准来看,拉卡拉分账通的清算主体是持牌支付机构,资金不经过平台自有账户,清分动作由支付系统在备付金账户内完成,三个二清核心要素均不满足,属于合规的一清框架内分账服务。
三、企业接入分账,规避二清风险的六大实操准则 即便选择正规持牌产品,企业也需做好自身业务合规管理,才能彻底规避二清风险,核心遵循六项准则。 准则 1:选择持牌机构官方产品,拒绝无证分账服务商 规避二清的第一步是选对清算主体,优先选择央行公示名录内的持牌支付机构,直接对接官方分账产品;不要选择无支付资质的科技公司、SaaS 服务商自行搭建的分账系统,这类系统本质是 “大商户模式” 套用支付通道,资金先归集到平台账户再拆分,属于典型的二清违规模式。不要轻信 “挂靠牌照、通道合作” 的说辞,支付牌照严禁出租出借,挂靠本身就属于违规行为,合作关系随时可能终止搜狐。
准则 2:坚守资金直清底线,不设自有资金池 资金链路是二清风险的核心源头,企业必须守住两条底线:一是所有交易资金不进入自身对公 / 个人账户,全程由持牌机构在备付金账户内托管与清分;二是不得通过代收代付、私户转账等方式自行拆分结算资金,所有分账动作由持牌机构系统执行。即便有多级分润需求,也应在自身业务系统完成金额计算,统一调用分账接口向最终接收方直清资金,不可设置中间层级账户进行资金中转。
准则 3:基于真实交易场景,留存完整业务凭证 所有分账必须对应真实的商品交易或服务合作,严禁利用分账通道开展无交易背景的资金划转、套现、洗钱等操作。企业需留存完整的业务佐证材料,包括分账合作协议、交易订单凭证、履约交付记录等,确保每一笔分账都有对应的商业实质,可应对监管审计核查。场景说明、分账规则需与实际业务完全一致,不得虚构经营场景接入分账权限。
准则 4:全量接收方实名备案,杜绝匿名资金划转 根据监管实名制要求,所有分账资金接收方都必须完成完整的身份 / 资质核验,企业接收方提交营业执照与对公账户,个人接收方提交身份证与本人一类借记卡,全部在持牌机构系统完成备案。不得向未实名的账户划转分账资金,不得通过他人账户代持、代收分账资金,避免因匿名划转触发反洗钱风控。
准则 5:采用平级多方分账,避免层级式资金中转 监管不支持原生多级链式分账(即平台分给代理商,代理商再分给下级商户),这类模式容易形成中间资金池,触碰二清红线。合规的替代方案是:平台在自身业务系统完成所有层级的金额计算,调用分账接口一次性向所有最终接收方进行平级拆分,底层资金由持牌机构一级直清,既满足业务层面的多级分润需求,又符合监管 “资金直达最终收款人” 的要求。
准则 6:规范对账与档案管理,满足监管审计要求 建立规范的财务对账机制,每日核对交易流水与分账明细,确保资金拆分准确无误;妥善留存所有交易、分账、退款记录,保存期限符合监管要求(支付业务档案至少保存 5 年)。定期开展内部合规自查,排查是否存在超范围经营、虚假交易、违规分账等风险点,及时整改优化,避免业务偏离合规轨道。
四、常见认知误区澄清 误区一:分账方数量多就会触发二清。二清判定与分账方数量无关,核心看清算主体与资金路径,只要是持牌机构完成资金直清,即便单笔订单拆分给数十个接收方,也属于合规操作;反之无证主体哪怕只分给两方,也属于二清违规。 误区二:对私分账就是二清。向个人银行卡分账本身不违规,只要个人接收方完成实名备案、分账基于真实业务合作,由持牌机构从备付金账户直接划转,就是合规操作;违规的是无证平台通过私户转账、现金拆分等方式自行结算。 误区三:产品正规就可以随意使用。持牌产品只是合规基础,企业自身业务违规同样会触发风险,比如利用分账通道套现、转移资金、虚构交易,不仅会被关闭分账权限,还可能承担相应法律责任。
联系我们
 在线客服