空中分账需不需要平台先垫资?资金怎么流转?
2026-10-28
空中分账需不需要平台先垫资?资金怎么流转?
先说结论:不需要平台垫资,这正是空中分账相比传统分账最核心的差别
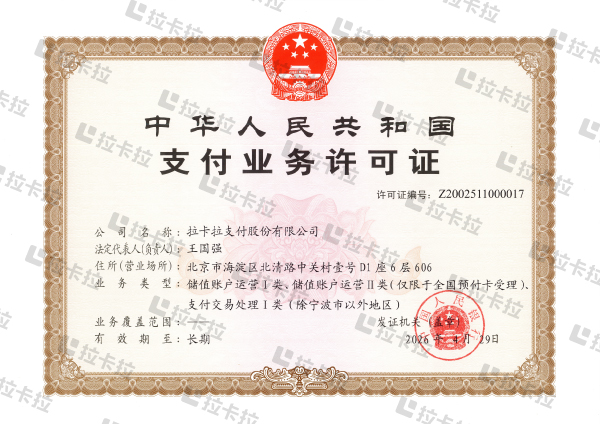
空中分账(拉卡拉官方叫分账通/钱账通)的资金起点是持牌支付机构的监管专户,不是平台自己的银行账户。消费者的钱从支付成功那一刻起,就直接进入拉卡拉的央行监管备付金账户体系,全程不落到平台账上,平台只负责下发分账指令,自始至终碰不到这笔钱。既然钱根本不经过平台,平台自然没有"先垫、后收"的必要,也就没有垫资压力和资金池风险。行业里一句形象的总结是:传统分账是"平台先收钱、再手动分",空中分账是"持牌机构直接把钱分好"。
为什么传统分账会逼着平台垫资,而空中分账不会
要理解"垫资"这件事,得先看传统模式的坏处。传统分账是资金先归集到平台账户,再按账期拆给各方。一旦上游(平台收的钱)和下游(要付给商家的钱)之间存在时间差——比如用户付的款要隔一天才到平台,而商家按约定当天就要结算,平台就得自己先掏钱垫上,这就是平台垫资的来源:钱在途、账期错配,平台必须用自有资金补缺口。而且资金池一旦形成,还容易被认定为"二清",属于监管红线。
空中分账把顺序倒过来了:资金从进场就由持牌机构接管,不归集、不停留、不进平台自有账户,拆分和划付都由持牌机构完成。平台的角色从"收钱的人"变成"发指令的人",管规则不管钱,因此既不需要垫资,也不用承担资金滞留的成本和风险。
资金完整流转路径,一共五步走完
第一步,消费者付款。 用户在你的平台、小程序或门店 POS 上完成支付,钱不进入平台任何对公或私人账户。
第二步,资金进入监管专户。 这笔钱直接流入拉卡拉在央行监管下的备付金账户及其虚拟子账户体系,资金隔离存放,平台无支配权限。
第三步,系统按规则拆分。 系统读取你事先配置好的分账规则,在资金"在途"阶段就把金额拆开——平台佣金、商家货款、分销返利、物流费各是多少,这一步由系统自动执行,不需要人工核账。
第四步,划入各方独立虚拟子账户。 拆分后的资金进入平台、商家、供应商等各方在持牌机构体系内的专属账户,物理隔离,平台无权单方面动别人的钱。
第五步,结算到银行账户。 到了结算环节,资金从虚拟子账户划转到各方绑定的银行账户,官方默认 D+1 完成对账后自动结算划款,也支持主动提现。
整条链路的共同点是:钱一直在持牌机构的监管体系里转,从头到尾没有落到平台自己的银行账户上,所以不存在"平台先垫一笔、事后再收回"的环节。
官方开放平台的原话,这是最硬的依据
拉卡拉开放平台"分账通"产品页对业务流程写得很清楚:用户在商户平台完成支付后,商户通过客户工作台或开放平台接口下发分账指令,订单按分账比例把款项分配到各分账对象的账户,支持自动结算或主动提现;并且明确写出"拉卡拉在 D+1 完成对账后,自动向商户和分账接收方的银行账户进行结算划款,也可支持主动提现"。官方列出的产品能力包括线上分账、线下分账、全部交易分账、部分交易分账、指定金额分账、指定比例分账、多方分账、多次分账,以及分账撤销、分账回退、主动提现、自动结算。这套流程里,平台是"发起方",持牌机构是"执行方和资金保管方",垫资这件事从头就没有出现。
三种特殊场景,也不会让平台掏钱垫资
很多人担心"有些场景看着像垫资",其实那几种都是机构行为,不是平台行为。
一是 D0 秒到。 想当天到账要单独申请开通 D0 快速结算,这里面如果存在"先垫后收",出资方是合作银行或支付机构,不是平台,属于机构侧的清算安排,平台不需要自掏腰包。
二是延迟分账。 电商常见的"确认收货后 7 天才分账"、预售"发货后分账"这类规则,资金是冻结在监管专户里等条件满足,不是平台先垫给商家,冻结期内资金归属清晰、可追溯。
三是退款和冲正。 发生退款时,系统按原分账比例从各方账户自动逆向回退,钱从监管专户原路退回用户,也不需要平台先垫钱兜底。这正是官方明确支持"分账撤销、分账回退"的原因。
要分清:不需要垫资,不等于运行零成本
这点要说透,避免把两件事混在一起。空中分账省掉的是"垫资"和"资金池",不是全部费用。真实资金流转中仍会发生几笔成本:一是交易手续费,信用卡常见 0.6%、储蓄卡 0.5% 单笔封顶 20 元、小额扫码 0.38%,按笔按比例扣;二是分账服务费,按分账金额比例或按笔计收;三是资金划到银行账户时的结算或提现费用,D+1 通常免费,D0 实时结算要额外计费。这些属于业务运行成本,和"平台要不要垫资"是两回事。
哪些情况其实还是"变相垫资",要警惕
真正会让平台变相掏钱的,是"伪空中分账"。市面上有些低价工具打着空中分账旗号,实际资金仍然先进平台自己的账户,只是把人工转账换成程序自动转账——这种情况下,资金照样在平台沉淀、照样有账期错配、平台照样得垫资,二清风险一点没减。判断真假看三个特征:资金是否需要先提现到平台对公账户再分发;服务方有没有持牌支付或银行存管资质;能不能出具金融机构的官方清算流水和凭证。三条里但凡对不上,就不是合规的空中分账。
一句话总结
空中分账不需要平台垫资,因为资金从消费者付款那一刻起就进入持牌支付机构的央行监管专户,由机构按预设规则实时拆分、直接划付到各方账户,平台全程只发指令、不碰资金,因此既无垫资压力也无资金池风险。流转路径记住五步就够:消费者付款 → 进入监管专户 → 系统按规则拆分 → 划入各方虚拟子账户 → 结算到各方银行账户,官方默认 D+1 结算、也可申请 D0。真正要防的不是"要不要垫资",而是那些资金仍先归集到平台账户的伪空中分账——认准拉卡拉开放平台的官方文档和持牌机构通道,这条就能把风险挡在外面。
联系我们
 在线客服